
چیزی که از این درس میبری
- پژوهشهای آماری گسترده همراستا هستند: نهاد ESMA زیاندهی ۷۴ تا ۸۹ درصدی حسابهای CFD را مستند کرد و در برزیل حدود ۹۷٪ از معاملهگران روزانهٔ مداوم زیان دیدند.
- پیش از هزینهها، سود و زیان معاملات کوتاهمدت همدیگر را خنثی میکنند؛ پس از کسر هزینهها، برآیند کل گروه منفی است و معاملهگر با حرفهایهای مجهز رقابت دارد.
- جبران زیانها مستلزم رشدهای نامتقارن است: ۱۰٪ زیان نیازمند ۱۱٪ سود، ۵۰٪ زیان محتاج ۱۰۰٪ سود، و ۹۰٪ زیان نیازمند ۹۰۰٪ رشد است.
فهرست این درس۵
یافتههای پژوهشهای آماری (ارقام تقریبی هستند)
- سازمان ناظر بر بازارهای اتحادیهٔ اروپا (ESMA، سال ۲۰۱۸): در بین کارگزاریهای مختلف، حدود ۷۴ تا ۸۹ درصد از حسابهای معاملات خرد CFD با زیان روبهرو شدهاند. کارگزاران اروپایی اکنون موظفاند این درصد شفاف را در تارنمای خود درج کنند.
- پژوهش باربر و اودین (Barber & Odean، سال ۲۰۰۰): در بررسی حدود ۶۶٬۰۰۰ خانوار آمریکایی (۱۹۹۱–۱۹۹۶)، پرکارترین و فعالترین معاملهگران سالانه حدود ۱۱٫۴٪ بازده کسب کردند در حالی که بازدهی کل بازار حدود ۱۷٫۹٪ بود؛ بخش عمدهٔ این شکاف عملکرد به هزینههای سنگین معاملاتی مربوط میشد.
- پژوهش شاگو، دِلوسو و جیووانتی (Chague, De-Losso & Giovannetti، سال ۲۰۱۹): در بازار معاملات آتی برزیل، از میان افرادی که بیش از ۳۰۰ روز به معاملات روزانه (Day Trading) پرداختند، حدود ۹۷٪ متحمل زیان خالص شدند و تنها حدود ۱٪ توانستند درآمدی بیش از حداقل دستمزد قانونی به دست آورند.
خودت رو امتحان کنسؤال ۱ از ۶
بر اساس گزارش رسمی ESMA در سال ۲۰۱۸، چه سهمی از حسابهای معاملات خرد CFD زیانده بودهاند؟
- حدود ۱۰ تا ۲۰ درصد
- حدود نیمی از حسابها
- حدود ۷۴ تا ۸۹ درصد
- تقریباً هیچ حسابی، با کنار گذاشتن افراد مبتدی
جواب رو ببین
حدود ۷۴ تا ۸۹ درصد
کاملاً درست است. ESMA در میان کارگزاریهای گوناگون دریافت که حدود ۷۴ تا ۸۹ درصد حسابهای خرد با زیان بسته میشوند؛ دقیقاً به همین دلیل کارگزاران موظف به درج عمومی این نرخ شدهاند.
۰۲رقابت و ساختار هزینهها
میدانی که پیش از شروع، در آن عقب هستید
در افقهای کوتاهمدت، سود یک معاملهگر از نوسان قیمت، اساساً زیان معاملهگری دیگر است: پیش از کسر هزینهها، سودها و زیانهای فعالان بازار تقریباً یکدیگر را خنثی میکنند (بازی با مجموع صفر). سپس هزینههای کارمزد، اسپرد و لغزش قیمت (درس ۱۰) از تکتک مشارکتکنندگان کسر میشود، بنابراین پس از کسر هزینهها، کل جمع معاملهگران در زیان فرو میروند (بازی با مجموع منفی). افزون بر این، معاملهگران خرد صرفاً با همتایان خود رقابت نمیکنند، بلکه رودرروی حرفهایهایی قرار دارند که از دادههای فوقسریع، کارمزدهای ناچیز و سرمایههای کلان بهره میبرند.
میز بازیای را مجسم کنید که برد و باخت بازیکنان با هم برابر است، اما صاحب میز در هر دور سهمی از بازی برمیدارد. هرچه زمان بیشتری سپری شود، مجموع دارایی روی میز بیشتر تحلیل میرود.
خودت رو امتحان کنسؤال ۲ از ۶
حتی اگر پیش از کسر هزینهها، سودها و زیانهای معاملهگران کوتاهمدت یکدیگر را خنثی کنند، برآیند کل گروه پس از کسر هزینهها در زیان قرار میگیرد.
- درست
- نادرست
جواب رو ببین
درست
کاملاً درست است. هزینههای معاملاتی در هر معامله از همهٔ افراد—فارغ از برد یا باخت—کسر میگردد. اگر برآیند معاملات بازار خنثی باشد، آنچه برای کل گروه باقی میماند معادل ارزش منفی همان هزینههاست.
قدمبهقدم ببین
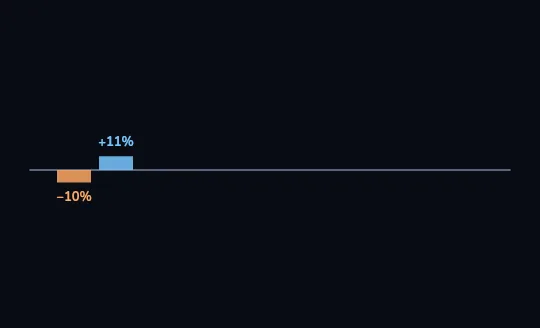
۱/۴۱۰٪ زیان، نیازمند ۱۱٪ سود برای بازگشت یک ستون نارنجی با برچسب ۱۰٪− به زیر خط میرود و ستونی آبی در کنار آن با برچسب ۱۱٪+ صعود میکند. با ۱۰٪ زیان، برای بازگشت به سرمایهٔ اولیه نیازمند ۱۱٪ سود هستید: ۱۰۰ ≈ ۱٫۱۱۱ × ۹۰. تا اینجا دو رقم نزدیک به هم هستند.
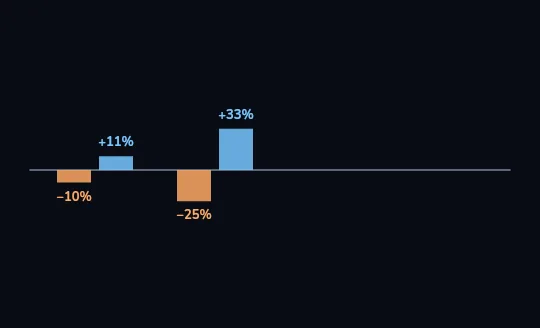
۲/۴۲۵٪ زیان، نیازمند ۳۳٪ سود برای بازگشت جفت ستون دوم ظاهر میشود: ستون نارنجی روی ۲۵٪− و ستون آبی بلندتر روی ۳۳٪+. اگر یکچهارم سرمایه را ببازید، به یکسوم رشد نیاز دارید: ۱۰۰ ≈ ۱٫۳۳۳ × ۷۵. ستونهای آبی رفتهرفته فاصلهٔ معناداری از ستونهای نارنجی میگیرند.
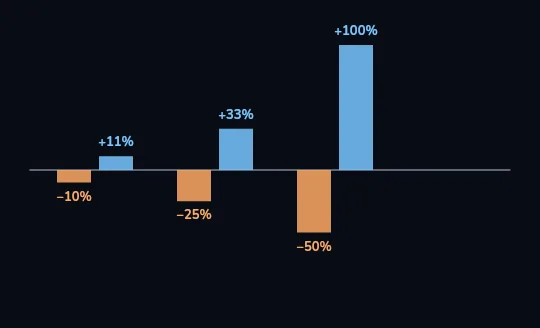
۳/۴۵۰٪ زیان، نیازمند ۱۰۰٪ سود (دوبرابر شدن) برای بازگشت جفت سوم: ستون نارنجی در ۵۰٪− و ستون آبی با ارتفاع دوبرابر در ۱۰۰٪+. از دست دادن نیمی از سرمایه مستلزم آن است که مابقی پول خود را دوبرابر کنید تا تنها به نقطهٔ سر به سر برسید: ۱۰۰ = ۲ × ۵۰.
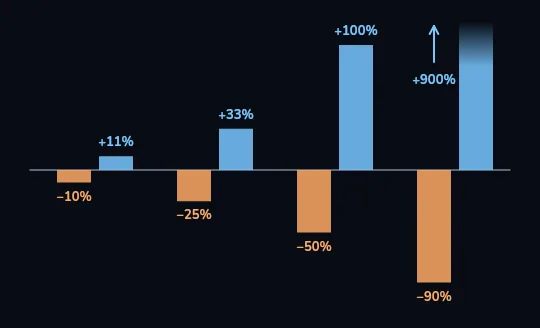
۴/۴۹۰٪ زیان، نیازمند ۹۰۰٪ سود (دهبرابر شدن) برای بازگشت جفت چهارم: ستون نارنجی در ۹۰٪− و ستون آبی که از سقف کادر بیرون میزند و علامت ۹۰۰٪+ دارد. با ۹۰٪ افت، ۱۰ واحد باقیمانده باید دهبرابر شود تا به ۱۰۰ بازگردد. زیانهای کوچک قابل جبراناند، اما زیانهای سنگین تقریباً هرگز جبرانپذیر نیستند.
خودت رو امتحان کنسؤال ۳ از ۶
موجودی حساب کاوه ۵۰٪ سقوط کرده و از ۱۰٬۰۰۰ به ۵٬۰۰۰ واحد میرسد. او چه مقدار بازدهی نیاز دارد تا مجدداً به ۱۰٬۰۰۰ واحد بازگردد؟
- +۵۰٪
- +۷۵٪
- +۱۰۰٪
- +۱۵۰٪
جواب رو ببین
+۱۰۰٪
کاملاً درست است. موجودی ۵٬۰۰۰ واحدی باید دقیقاً دوبرابر شود تا به ۱۰٬۰۰۰ برسد، که معادل ۱۰۰٪+ سود است. درصد بازدهی بر روی ماندهٔ کوچکتری که باقی مانده محاسبه میشود.
امید ریاضی (Expected Value یا Expectancy)
بازدهی خالص یک معامله در میانگین آماری تکرارهای پرشمار. فرمول آن برابر است با: امید ریاضی هر معامله = (درصد برد × میانگین سود) − (درصد باخت × میانگین زیان). این سنجه هم فراوانی معاملات موفق و هم ابعاد نسبی سودها و زیانها را توأمان در نظر میگیرد؛ به همین سبب است که درصد برد بالا به تنهایی تقریباً هیچ نکتهای دربارهٔ سودآوری استراتژی بازگو نمیکند.
اگر در ۴۰٪ مواقع با سود ۲R برنده شوید و در ۶۰٪ مواقع با زیان ۱R بازنده باشید: میانگین بازده برابر است با ۰٫۲R+ = ۱ × ۰٫۶ − ۲ × ۰٫۴ به ازای هر معامله (پیش از کسر هزینهها).
مثال
استراتژی A: ۴۰٪ نرخ برد، میانگین سود ۲R، میانگین زیان ۱R
  ۰٫۴۰ × ۲   =  ۰٫۸۰
  ۰٫۶۰ × ۱   =  ۰٫۶۰
  امید ریاضی =  ۰٫۸۰ − ۰٫۶۰  =  +۰٫۲۰R

استراتژی B: ۷۰٪ نرخ برد، میانگین سود ۰٫۳R، میانگین زیان ۱R
  ۰٫۷۰ × ۰٫۳ =  ۰٫۲۱
  ۰٫۳۰ × ۱   =  ۰٫۳۰
امید ریاضی = ۰٫۲۱ − ۰٫۳۰ = −۰٫۰۹Rاستراتژی A در بیشتر معاملات بازنده است، اما در برآیند کلی به سودآوری میرسد.
استراتژی B در بیشتر معاملات برنده است، اما در برآیند کلی سرمایه را از بین میبرد.
(هر دو پیش از کسر هزینهها؛ هزینههای درس ۱۰ از هر دو کسر خواهد شد).استراتژی B احساس بسیار خوشایندی به همراه دارد: هفت معاملهٔ پیروز از هر ده معامله! اما هر یک از آن سه معاملهٔ زیانده، ابعادی بیش از سه برابر یک معاملهٔ برنده دارند.
خودت رو امتحان کنسؤال ۴ از ۶
یک استراتژی معاملاتی در ۴۰٪ مواقع با بازدهی ۲R+ برنده میشود و در ۶۰٪ مواقع با زیان ۱R− میبازد. امید ریاضی این استراتژی در هر معامله (پیش از کسر هزینهها) چقدر است؟
- −۰٫۲R
- +۰٫۲R
- +۰٫۸R
- +۱R
جواب رو ببین
+۰٫۲R
کاملاً درست است. ۰٫۸ = ۲ × ۰٫۴ منهای ۰٫۶ = ۱ × ۰٫۶، امید ریاضی ۰٫۲R+ را در هر معامله به طور میانگین به دست میدهد.
خودت رو امتحان کنسؤال ۵ از ۶
- تارا در ۷۰٪ معاملات خود برنده میشود و سودهایی کوچک در حدود ۰٫۳R شناسایی میکند، اما به معاملات زیانده اجازه میدهد تا حوالی ۱R افت کنند. پس از ۱۰۰ معامله، حساب او در زیان کلی است.
- بابک تنها در ۴۰٪ معاملات خود برنده میشود، اما میانگین سود او ۲R است و زیانهایش را قاطعانه در ۱R میبندد. پس از ۱۰۰ معامله، او پیش از کسر هزینهها به سودی چشمگیر رسیده است.
چه عاملی توضیح میدهد که چرا معاملهگری با نرخ برد بسیار بالاتر، بازندهٔ نهایی میدان است؟
- تارا بدشانس بوده است؛ با نرخ برد ۷۰٪ سرانجام حساب او به سود خواهد رسید
- عامل تعیینکنندهٔ نتیجه، ترکیب نرخ برد با ابعاد نسبی سودها و زیانهاست؛ و زیانهای تارا بیش از سه برابر سودهای او هستند
- بابک قطعاً در هر معامله ریسک بیشتری متحمل شده است
- تنها نرخ برد اهمیت دارد، بنابراین محاسبات آماری ارائه شده نادرست است
جواب رو ببین
عامل تعیینکنندهٔ نتیجه، ترکیب نرخ برد با ابعاد نسبی سودها و زیانهاست؛ و زیانهای تارا بیش از سه برابر سودهای او هستند
دقیقاً همینطور است. امید ریاضی تارا ۰٫۰۹R− = ۱ × ۰٫۳ − ۰٫۳ × ۰٫۷ است؛ در حالی که امید ریاضی بابک ۰٫۲R+ = ۱ × ۰٫۶ − ۲ × ۰٫۴ است. نرخ برد بالا اگر همراه با سودهای اندک و زیانهای فربه باشد، قطعاً به شکست میانجامد.
دامهای روانشناختی که قواعد معاملهگری را نقض میکنند
- بیشاطمینانی (Overconfidence): توهم اینکه بیش از واقعیت بازار میدانید؛ عاملی که به معاملات افراطی و طبق تحقیقات به بازدهی ضعیفتر میانجامد.
- اثر تمایلی (Disposition Effect): تمایل غریزی به شناسایی زودهنگام سودها و نگهداری فرسایشی معاملات زیانده (مفهومسازی شده توسط شفرین و استاتمن در ۱۹۸۵ و اندازهگیری تجربی توسط اودین در ۱۹۹۸).
- معاملهٔ انتقامی (Revenge Trading): ورود شتابزده به موقعیتهای جدید و بزرگتر بلافاصله پس از شکست، به منظور جبران فوری زیان قبلی.
- فومو یا ترس از جا ماندن (FOMO): تعقیب و خرید هیجانی قیمتی که پیشتر بخش عمدهٔ حرکت صعودی خود را طی کرده است.
- سوگیری پسنگری (Hindsight Bias): بدیهی و ساده پنداشتن گذشتهٔ نمودار پس از وقوع رویدادها، که توهم کاذب پیشبینیپذیر بودن حرکات آتی بازار را ایجاد میکند.
خودت رو امتحان کنسؤال ۶ از ۶
یاسمن به محض اینکه معاملهاش وارد سودی اندک میشود آن را میفروشد، اما موقعیتهای زیانده را هفتهها به امید بازگشت قیمت نگه میدارد. این الگوی رفتاری چه نام دارد؟
- اثر تمایلی (Disposition Effect)
- سوگیری پسنگری (Hindsight Bias)
- فومو (FOMO)
- سوگیری بقا (Survivorship Bias)
جواب رو ببین
اثر تمایلی (Disposition Effect)
کاملاً درست است. بستن زودهنگام معاملات سودآور و اصرار بر حفظ موقعیتهای زیانده، پدیدهٔ اثر تمایلی است که همانند الگوی معاملاتی تارا، به سودهای کوچک و زیانهای سنگین منجر میشود.
۰۵جمعبندی
مرور درس
- پژوهشهای آماری گسترده همراستا هستند: نهاد ESMA زیاندهی ۷۴ تا ۸۹ درصدی حسابهای CFD را مستند کرد و در برزیل حدود ۹۷٪ از معاملهگران روزانهٔ مداوم زیان دیدند.
- پیش از هزینهها، سود و زیان معاملات کوتاهمدت همدیگر را خنثی میکنند؛ پس از کسر هزینهها، برآیند کل گروه منفی است و معاملهگر با حرفهایهای مجهز رقابت دارد.
- جبران زیانها مستلزم رشدهای نامتقارن است: ۱۰٪ زیان نیازمند ۱۱٪ سود، ۵۰٪ زیان محتاج ۱۰۰٪ سود، و ۹۰٪ زیان نیازمند ۹۰۰٪ رشد است.
- امید ریاضی—نه صرفاً نرخ برد—تعیینکنندهٔ نتیجه است: ۴۰٪ برد با ۲R به بازدهی ۰٫۲R+ میانجامد، در حالی که ۷۰٪ برد با ۰٫۳R در برابر باختهای ۱R بازدهی منفی ۰٫۰۹R− رقم میزند.
- بیشاطمینانی، اثر تمایلی، معاملات انتقامی، فومو و سوگیری بقا مهمترین عواملی هستند که معاملهگر را به عدول از استراتژی وامیدارند.
به سبک خودت یادش بگیر.
توی اپ از یادآی بخواه این درس رو سادهتر توضیح بده، از زندگی خودت مثال بزنه یا عمیقتر بره. بعد یه مسیر کامل دور هدف خودت بساز.